「リースなら月々の負担が軽い」「買い切りのほうが結局安い」----どちらも一部は正しく、一部は前提を確かめないと危ういです。デジタルサイネージの調達方法は、リース・レンタル・買い切りの3通りがあり、どれが得かは利用期間と契約条件次第で変わります。
厄介なのは、この判断が費用の話だけで終わらない点です。リースと買い切りでは会計処理も税務上の扱いも異なり、経理・税務の担当者を巻き込まずに決めると、あとで「思っていた処理と違う」となりやすいです。
この記事では、3つの調達方法の基本的な違いを整理したうえで、総額をどう計算して比較するか、会計・税務上どう扱いが変わるかを具体的に見ていきます。読み終えたときには、次の3つが判断できるようになります。
- リース・レンタル・買い切りで、初期費用と月々の負担がどう違うか
- 総額を比較するときの具体的な計算の立て方
- 会計処理・税務上の扱いが、どの方式でどう変わるか
結論:長期利用なら買い切り、短期・頻繁な更新ならレンタルが総額で有利になりやすい
一般的な傾向として、5年以上同じ機器を使い続ける前提なら買い切りのほうが総額を抑えやすく、1〜2年程度の短期利用や、機種を頻繁に入れ替えたい場合はレンタルのほうが総額でも運用でも無理がありません。リースはその中間で、まとまった初期費用をかけずに複数年契約で使いたい場合に向きます。
ただし、この判断は利用期間だけで決まるものではありません。会計処理の違いによって、決算や税務申告への影響も変わってきます。まずは3方式の基本構造から確認します。
3つの方式の基本の違い
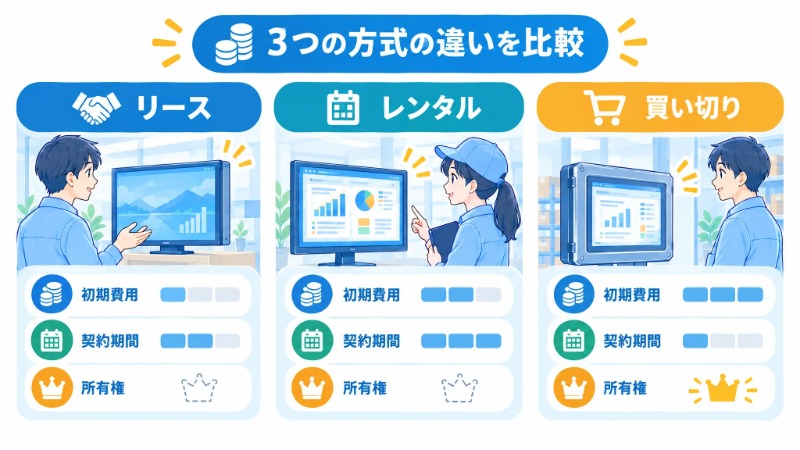
リース・レンタル・買い切りは、初期費用・契約期間・所有権の扱いがそれぞれ異なります。
| 項目 | リース | レンタル | 買い切り |
|---|---|---|---|
| 初期費用 | 原則不要(月額に含まれる) | 原則不要(短期契約が中心) | 本体価格を一括、または分割で支払い |
| 契約期間 | 数年単位の中長期契約が一般的 | 数か月〜1年程度の短期契約が中心 | 契約期間の縛りなし |
| 所有権 | リース会社に帰属(契約満了後の扱いは契約による) | レンタル会社に帰属 | 自社に帰属 |
| 途中解約 | 原則不可、または違約金が発生することが多い | 比較的柔軟なことが多い | 対象外(自社資産のため) |
| 保守・修理 | 契約内容による(含まれる場合と別料金の場合がある) | 含まれることが多い | 別途保守契約が必要になることが多い |
契約内容は提供会社によって幅があるため、上表はあくまで一般的な傾向として捉え、実際の契約前には保守範囲と途中解約の条件をあらためて確認してください。
総額比較の考え方:計算式で見る
どの方式が得かは、感覚ではなく計算で確認するのが確実です。基本となる計算式は次のとおりです。
リース総額 = 月額リース料 × 契約月数 + 保守費用(別料金の場合)
買い切り総額 = 本体価格 + 設置費用 + 保守費用 × 利用年数
たとえば、業務用ディスプレイとメディアプレーヤーの一式を、仮に本体価格税別30万円と仮定して試算してみます。買い切りで5年間使用し、保守費用を年間2万円(税別)と仮定すると、総額は30万円+2万円×5年=40万円になります。一方、同等の構成を月額1万円(税別)のリースで5年(60か月)契約すると、総額は60万円です。この試算だけを見れば、5年以上使うなら買い切りのほうが総額を抑えやすいという傾向が見えてきます。
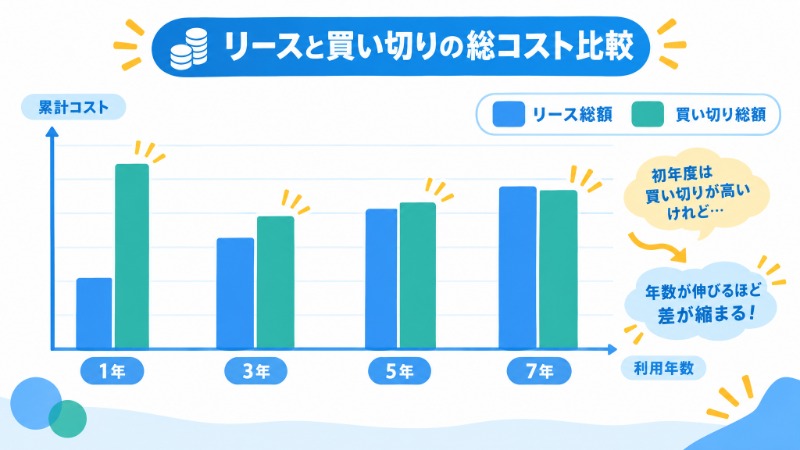
ただし、この試算は仮定の数字にすぎません。実際の機器価格・リース料率・保守費用は契約先や機種によって大きく変わるため、自社が検討している見積もりの数字を当てはめて計算し直してください。特にリースは契約期間・料率によって総額の差が大きく出るため、複数社の見積もりを比較する価値があります。
会計・税務上の扱いの違い
調達方法の違いは、決算書の見え方にも影響します。ここは経理・税務の担当者と事前にすり合わせておきたい部分です。
リースの会計処理
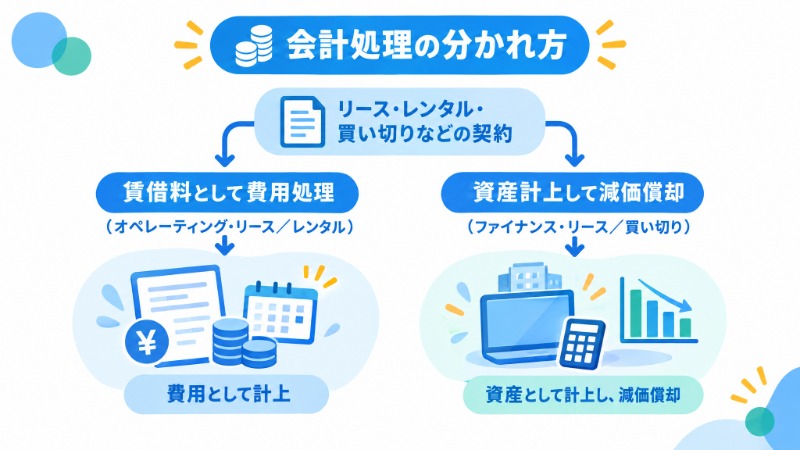
リース契約には、賃借料として費用計上する「オペレーティング・リース」と、資産として計上する「ファイナンス・リース」の区分があります。中小企業では簡便的な処理が認められる場合もありますが、契約金額や期間によって扱いが変わるため、契約前に顧問税理士に確認しておくのが安全です。
レンタルの会計処理
レンタルは多くの場合、月々の支払いを賃借料としてそのまま費用処理できます。資産計上が不要な分、経理処理は比較的シンプルになりやすいです。
買い切りの会計処理
買い切りは自社の固定資産として計上し、法定耐用年数に応じて減価償却を行います。ディスプレイなどの器具備品は、耐用年数表(減価償却資産の耐用年数等に関する省令、国税庁公表)でおおむね5年程度の区分に該当することが一般的ですが、対象資産の分類によって変わるため、資産計上の際は税理士や会計担当者に確認してください。
中小企業者等については、取得価額が一定額未満の資産を一括で損金算入できる「少額減価償却資産の特例」のような制度が設けられている年度もあります。ただし、こうした特例は期限が区切られた時限措置として運用され、延長や見直しが行われることがあるため、適用の可否は最新の税制情報を国税庁の案内や顧問税理士で確認する必要がある点は押さえておいてください。
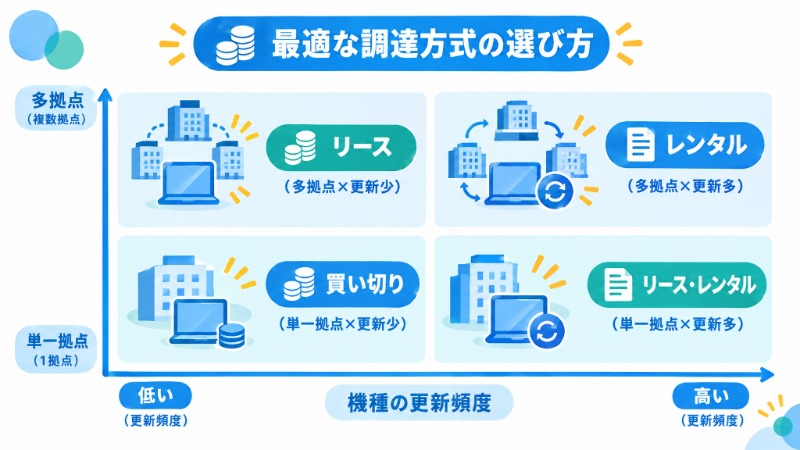
どちらが向くか:拠点数と更新頻度で判断する
自社にとってどの方式が向くかは、大きく2つの軸で整理できます。
- 拠点数:単一拠点なら買い切りでもリースでも大きな差は出にくいですが、多拠点展開ではキャッシュフローの平準化を狙ってリースを選ぶ企業も多いです
- 機種の更新頻度:数年おきに機種を刷新したい場合はレンタルやリースのほうが身軽に動けます。長く同じ機種を使う前提なら買い切りが有利になりやすいです
拠点数によって最適な配信方式や運用体制も変わってきます。スタンドアロン型とクラウド型のどちらを選ぶべきかという論点は、調達方法の検討と合わせて別記事「スタンドアロン型とクラウド型サイネージの違い」で扱っているので、あわせて確認しておくと構成全体の判断がしやすくなります。また、そもそもの費用の内訳を体系的に押さえたい場合は「デジタルサイネージの費用相場」も参考になります。
エレコムのデジタルサイネージ関連製品・サービス
エレコムは、デジタルサイネージ用の機器を法人向けに提供しており、調達方法についての相談にも対応しています。自社の利用期間や拠点数に応じた構成の相談が可能です。
| 項目 | 内容 |
|---|---|
| 製品カテゴリ | 業務用サイネージディスプレイ・メディアプレーヤー一式 |
| 調達方法 | 購入のほか、販売代理店経由でのリース・レンタル契約に対応する場合がある(詳細は要問い合わせ) |
| 相談範囲 | 利用期間・拠点数に応じた構成提案(会計・税務判断は顧問税理士への確認を推奨) |
よくある質問
Q1. リースと買い切り、どちらが「安い」と一概に言えますか。
一概には言えません。利用年数・保守費用・リース料率によって結果が変わるため、自社の見積もり数字で総額を計算してから判断してください。目安としては、長期利用なら買い切り、短期・頻繁な更新ならレンタルが有利になりやすい傾向があります。
Q2. 契約後に機種を変更したくなった場合、リースは対応できますか。
契約内容によるため一律には答えられません。途中解約や機種変更に違約金が発生する契約が一般的なので、契約前に解約条件と機種変更の可否を確認しておく必要があります。
まとめ ― 総額と会計処理は別々に確認する
デジタルサイネージの調達方法は、費用の総額と、会計・税務上の扱いという2つの軸で検討する必要があります。どちらか一方だけを見て決めると、あとで想定外の負担が発生しかねません。
- 長期利用なら買い切り、短期・頻繁な更新ならレンタルが総額で有利になりやすいです
- 総額比較は「月額×契約月数」と「本体価格+保守費用×利用年数」の計算式で数字を出してから判断します
- リースはオペレーティング・ファイナンスの区分、買い切りは減価償却の扱いを事前に確認します
- 特例的な税制措置は時限措置であることが多いため、最新情報を確認してから利用します
- 拠点数と機種の更新頻度で、自社に合う方式を絞り込みます
数字を出さずに感覚で決めると、あとから「思っていたのと違う」となりやすい分野です。見積もりが出た段階で、一度総額の試算をしてから判断することをおすすめします。